Les fabricants de dispositifs médicaux de la Loire redoutent une nouvelle contribution de 3,6 % inscrite dans le projet de loi de financement de la Sécurité sociale pour 2027. Le prélèvement, qui doit encore être examiné par le Parlement, s’appliquerait aux entreprises exploitant des produits remboursés par l’Assurance maladie.
L’article 9 du projet fixe ce taux pour la contribution due au titre de 2027. Le gouvernement justifie la mesure par une progression moyenne de 4,7 % par an des dépenses remboursées entre 2022 et 2025, pour un total brut supérieur à 12,1 milliards d’euros en 2025.
Dans la Loire, où sont implantés DTF Medical, Sigvaris et Thuasne, les dirigeants interrogés craignent que la taxe réduise leur capacité à investir. Leurs projections restent des estimations d’entreprises établies avant le vote du texte et peuvent évoluer au cours de la discussion budgétaire.
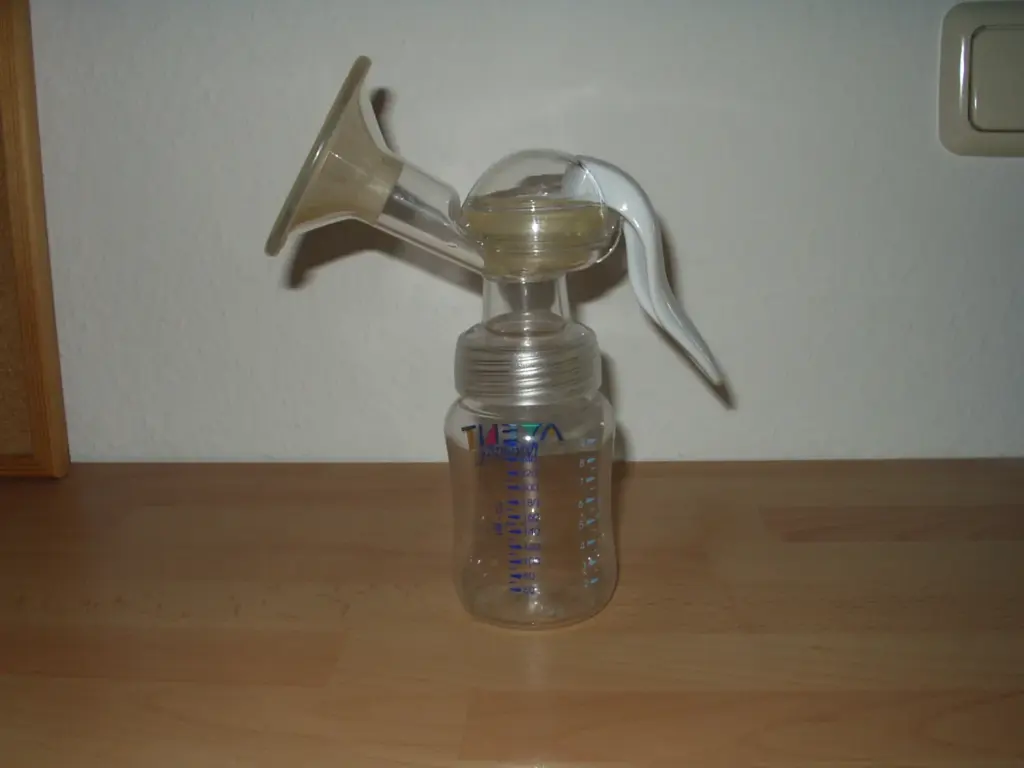
Jean-Philippe Massardier, dirigeant de DTF Medical à Saint-Étienne, évalue la charge annuelle entre 100 000 et 150 000 euros pour son entreprise, soit environ 2,5 % de son chiffre d’affaires. La société fabrique notamment des tire-lait et d’autres équipements médicaux.
Les organisations professionnelles Snitem, MedTech in France et METI estiment de leur côté que le rendement national de la taxe pourrait dépasser 150 millions d’euros par an. Elles soulignent que le secteur est composé à 95 % de petites et moyennes entreprises et compte 410 sites de production en France. Ces chiffres proviennent des représentants de la filière.
Pierrick Courbon, député socialiste de la Loire, annonce vouloir déposer un amendement pour supprimer la contribution ou en modifier le fonctionnement. Sylvie Bonnet, députée Les Républicains du même département, défend également sa suppression et met en avant les coûts de production, l’énergie et les contraintes réglementaires supportés par les fabricants.
Le texte gouvernemental n’est pas encore définitif. Les amendements, les débats en commission puis les votes dans les deux chambres détermineront si le taux de 3,6 % est conservé, modifié ou abandonné avant l’entrée en vigueur prévue en 2027.