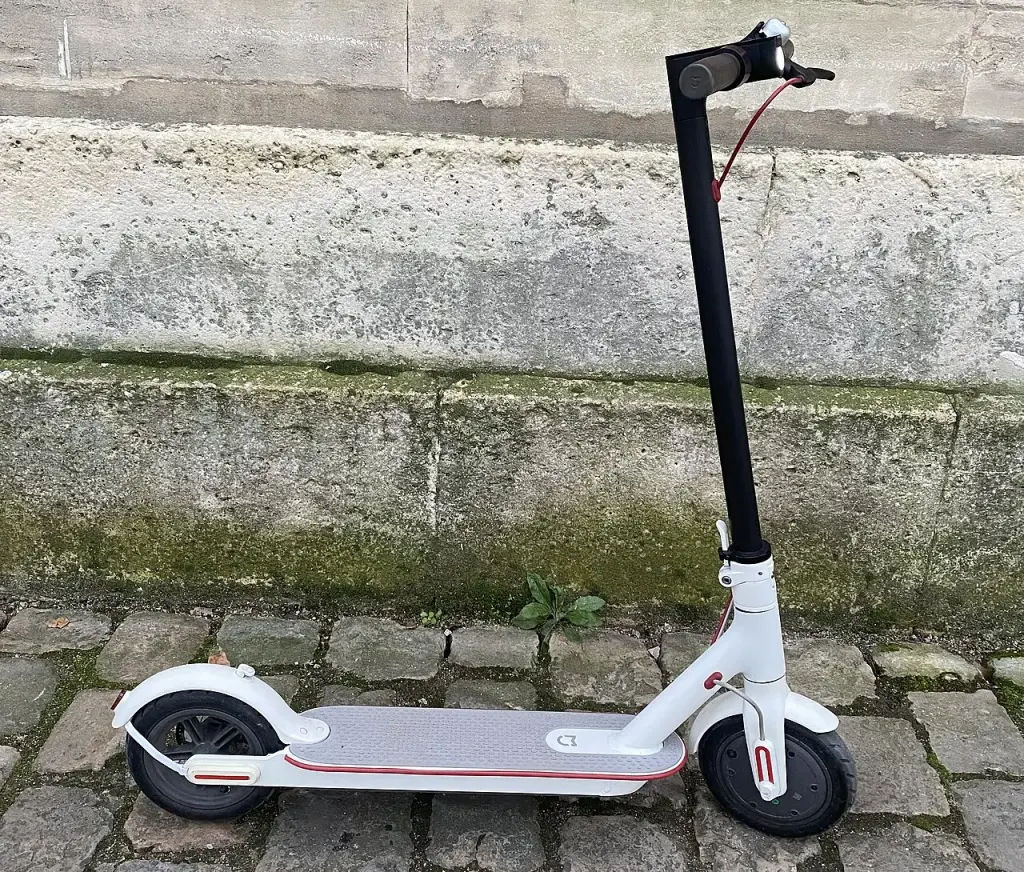
Un salarié qui utilise sa trottinette électrique personnelle pour aller travailler peut bénéficier du forfait mobilités durables. Ce mode de déplacement figure parmi les engins éligibles depuis 2022, au même titre que le vélo ou le covoiturage.
Dans une entreprise privée, l’employeur n’est toutefois pas obligé de mettre en place ce forfait. Le dispositif peut résulter d’un accord collectif ou d’une décision unilatérale. Son montant et ses critères d’attribution doivent alors être définis et appliqués selon les mêmes règles aux salariés qui remplissent les conditions.
Pour 2026, l’exonération de cotisations sociales peut atteindre 600 euros par an et par salarié lorsque le forfait est versé seul. Le plafond global peut monter à 900 euros lorsqu’il est cumulé avec la prise en charge d’un abonnement aux transports publics ou d’un service public de location de vélos.
Une preuve d’utilisation peut être demandée
L’employeur peut exiger chaque année une attestation sur l’honneur ou un justificatif de paiement démontrant l’usage effectif du mode de transport déclaré. La prise en charge peut couvrir des dépenses liées à l’achat ou à l’entretien d’un engin de déplacement personnel motorisé selon les modalités retenues dans l’entreprise.
La trottinette mécanique personnelle n’entre pas dans le même cadre, contrairement à la trottinette électrique. Les engins loués ou proposés en libre-service peuvent également être éligibles, tout comme certains services d’autopartage à faibles émissions.
Dans la fonction publique d’État et la fonction publique hospitalière, le forfait obéit à un régime distinct et obligatoire lorsque les conditions sont réunies. Dans la fonction publique territoriale, sa mise en œuvre dépend d’une délibération de la collectivité.