Le service européen de paiement Wero franchit une étape charnière dans sa stratégie de développement en ouvrant sa plateforme aux transactions sur les sites marchands et au commerce en ligne. Conçue pour offrir une alternative souveraine aux géants du paiement, l’infrastructure paneuropéenne s’était jusqu’ici focalisée sur les virements instantanés de particulier à particulier avant d’enclencher cette diversification commerciale d’envergure.
Cette transition vers la vente en ligne se concrétise d’abord sur le marché français, où Sosh, marque du groupe Orange, a inauguré le dispositif au début du mois de septembre 2026. L’opérateur téléphonique est ainsi devenu la toute première enseigne à permettre à ses abonnés de régler directement leurs factures en ligne grâce à cette solution numérique intégrée.
Ce déploiement s’appuie sur l’expertise de BNP Paribas, membre fondateur de la coalition bancaire à l’origine du projet Wero. L’établissement bancaire pilote l’intégration technique ainsi que l’interconnexion financière auprès de plusieurs grandes enseignes partenaires, garantissant la conformité et la robustesse des flux monétaires entre les banques et les distributeurs.
La feuille de route commerciale prévoit une accélération marquée dès l’automne 2026 avec l’intégration de Wero sur les plateformes de réservation d’Air France et les canaux numériques de Decathlon. La dynamique se poursuivra au début de l’année 2027 avec l’arrivée du système sur le site fnac.com du groupe Fnac Darty, avant une extension potentielle aux terminaux de paiement physique en magasin.
Une alternative directe aux cartes traditionnelles
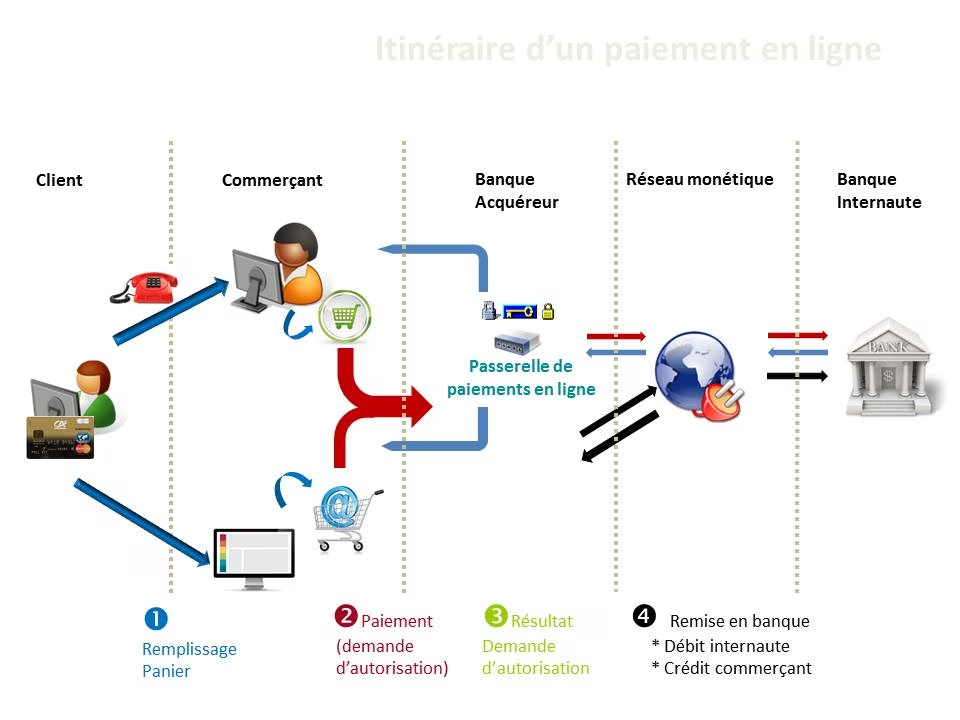
Sur le plan opérationnel, le dispositif repose sur un protocole de virement direct de compte à compte bancaire. Ce fonctionnement court-circuite les réseaux de cartes bancaires traditionnels, ce qui permet aux entreprises de réduire drastiquement leurs frais d’intermédiation tout en dispensant les cyberacheteurs de renseigner leurs numéros de carte lors des transactions.